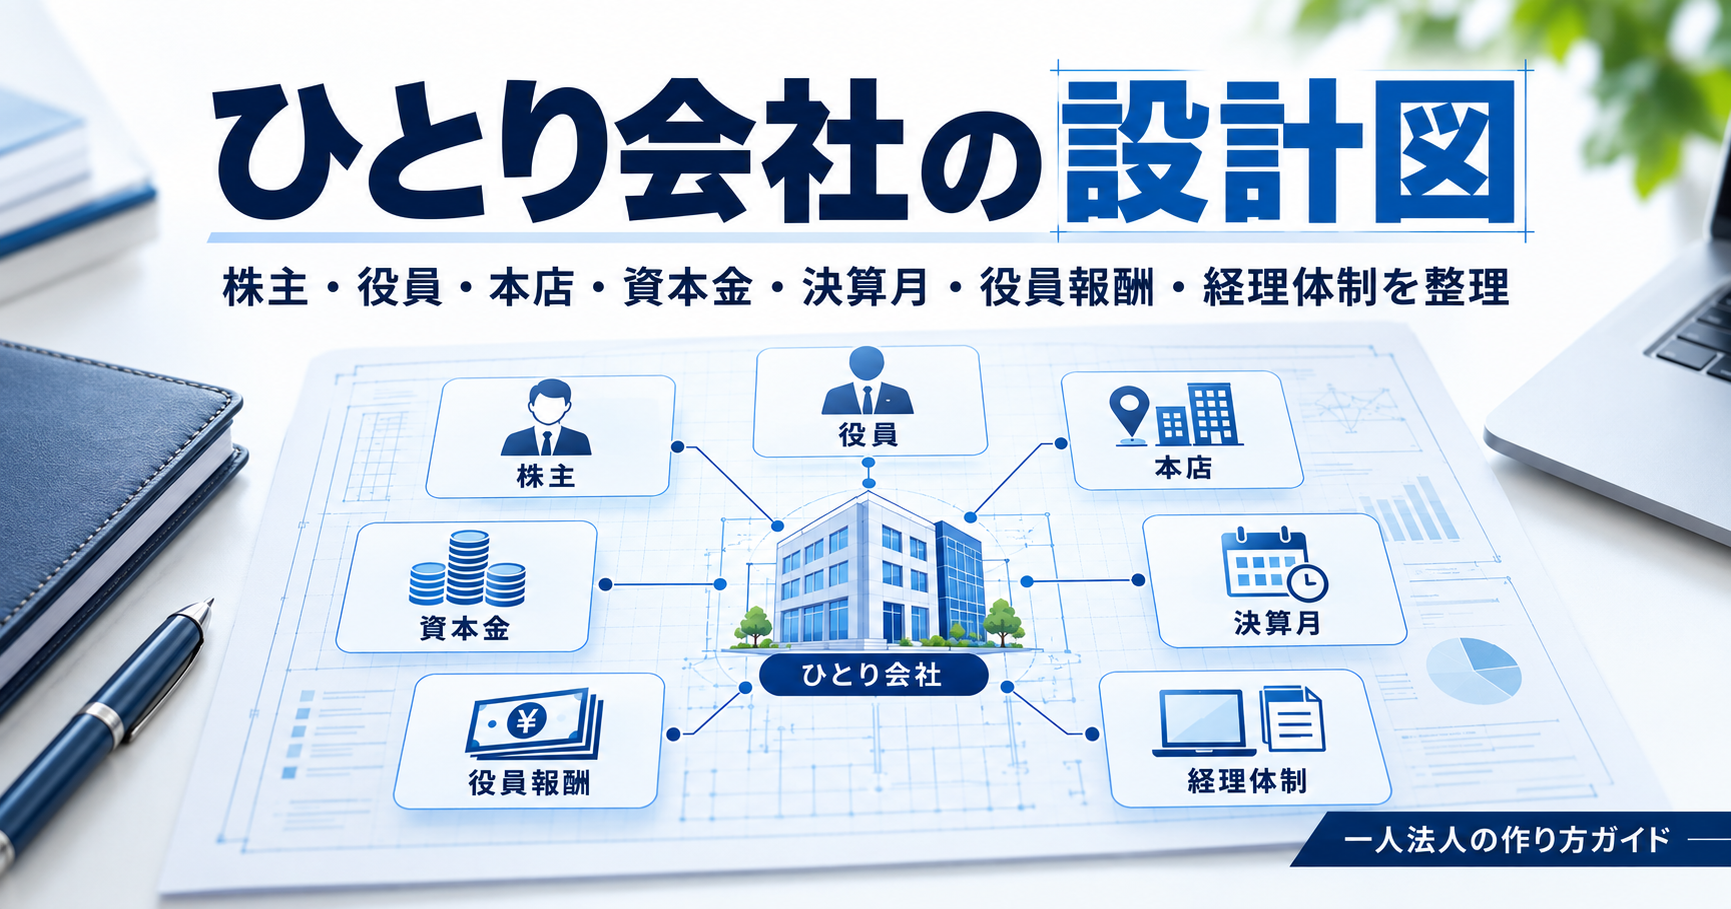
ひとり会社の設計図|社長1人で法人を作る前に決める7項目
⚠️ フリーランスから法人化を考えているあなたへ
「会社は登記さえすれば作れる。細かいことは設立してから考えればいい」
──そう思っていませんか?
結論から申し上げます。ひとり会社で「こうしておけばよかった」となるポイントの多くは、登記手続きではなく設立前の設計で決まります。
社長1人の会社は、株主も役員も自分ひとり。誰にも気兼ねなく決められる身軽さがある一方で、決算月や役員報酬のように、一度決めると1年間は簡単に動かせない項目もあります。
この記事では、一般的な会社設立マニュアルでは手続きの説明に埋もれがちな「何を決めておくか」を、株主・役員・本店・資本金・決算月・役員報酬・経理体制の7項目に絞り、一枚の設計図として整理します。
📌 この記事の目次
1. ひとり会社設立の設計図:先に決める7項目の全体像
一人法人の作り方を調べると、定款の作成や登記申請など「手続き」の説明が中心です。しかし手続きは、決めた内容を書類に落とし込む作業にすぎません。先に次の7項目を一枚にまとめておけば、定款づくりも登記もスムーズに進みます。
| 項目 | 決めること | 後から変えると… |
|---|---|---|
| ① 株主 | 誰が、何%出資するか | 株式の移転に手間がかかり、税金が生じることも |
| ② 役員 | 誰が取締役・代表者になるか、任期は何年か | 変更登記が必要(登録免許税1万円〜) |
| ③ 本店 | 会社の住所(自宅・賃貸事務所など) | 移転登記(3万〜6万円)と各種届出が必要 |
| ④ 資本金 | いくら出資して会社を始めるか | 増資には登記が必要(登録免許税は最低3万円) |
| ⑤ 決算月 | 事業年度をいつで区切るか | 定款変更と税務署などへの届出が必要 |
| ⑥ 役員報酬 | 毎月いくら自分に支払うか | 期の途中で変えると、原則として経費にならない部分が出る |
| ⑦ 経理体制 | 口座・会計ソフト・記帳のルール | 混ざったお金の整理に、決算で大きな手間がかかる |
中でも⑤決算月と⑥役員報酬は、設立後すぐに期限がやってくる項目です。以下、関連の深い項目をセットにして解説します。
2. 株主・役員:一人社長の起業は「100%自分」が基本形
社長1人で起業する場合、株主(出資者)も取締役も自分1人という形が最もシンプルです。株式会社でも取締役1名で設立でき、取締役会や監査役を置く必要はありません。
① 家族や知人に株を「少しだけ」持たせない
株主は、役員の選任や定款変更など会社の重要事項に議決権を持ちます。「お祝い代わりに」と少数の株を渡すと、将来の意思決定や相続の場面で思わぬ火種になりがちです。ひとり会社なら出資は自分1人で100%が原則です。
② 役員の任期は最長10年まで延ばしておく
株式に譲渡制限を付けた会社(非公開会社)なら、定款で取締役の任期を最長10年まで延ばせます。任期ごとに必要な役員変更登記(重任登記)の回数を減らせますが、満了時の登記を忘れると過料の対象になる点には注意しましょう。
③ 家族を役員に入れるなら「役割」を説明できるか
配偶者などを役員にして報酬を分ける方法もありますが、実際の職務に見合わない報酬は税務調査で否認されるリスクがあります。名前だけの役員はおすすめしません。
3. 本店・資本金:会社を「どこで」「いくらで」始めるか
本店:自宅にするなら「契約」と「住所の公開」を確認
フリーランスからの法人化では、自宅を本店にするケースが多く見られます。賃貸物件なら、契約上、法人登記や事業利用が認められているかを事前に確認しましょう。
また、本店や代表者の住所は登記簿に載り、誰でも閲覧できます。株式会社なら、2024年10月に始まった「代表取締役等住所非表示措置」を設立登記と同時に申し出ることで、代表者の住所を市区町村までの表示にとどめられます(合同会社は対象外。金融機関の手続きなどで追加書類を求められる場合があります)。
資本金:「1円」ではなく「当面の運転資金」で考える
資本金は1円からでも設立できますが、実態は設立直後の会社の運転資金です。目安は当面の経費の3〜6か月分。一方、1,000万円以上にすると設立1期目から消費税の課税事業者になるなど負担が増えるため、ひとり会社なら1,000万円未満が基本線です。
なお本店のある自治体には、赤字でも法人住民税の均等割(標準税率で年7万円)がかかります。資金計画に必ず織り込んでおきましょう。
【2026年10月以降に法人化する方は「消費税」も要チェック】
- 個人で受けたインボイス登録は法人に引き継がれません。法人として改めて登録が必要です(登録番号も変わります)
- 小規模事業者向けの「2割特例」は、2026年9月30日を含む課税期間で終了しました
- 令和8年度税制改正で「3割特例」(2027年分・2028年分)が設けられましたが、対象は個人事業者のみで、法人は使えません
インボイス登録済みのフリーランスが法人化すると、個人のままなら使えた特例が使えず、消費税の負担が増えるケースがあります。簡易課税の選択も含め、設立前に試算しておくと安心です(2026年10月の執筆時点の情報です)。
4. 決算月・役員報酬:この2つは必ずセットで決める
ひとり会社の設計で見落とされやすいのが、決算月と役員報酬の関係です。役員報酬(社長自身の給料)を会社の経費にするには、原則として事業年度の開始から3か月以内に金額を決め、その期の間は毎月同額で支払う必要があります。
定期同額給与とは:
毎月同じ額で支払う役員報酬のこと。設立1期目は設立日から3か月以内に金額を決める必要があり、期の途中で増減すると、原則としてその差額は会社の経費(損金)になりません。
つまり決算月を決めることは、「役員報酬を見直せるタイミング」を決めることでもあります。決算月は次の3点を目安に選びましょう。
- 設立月の前月を決算月にする:1期目を最大限長く取れる(例:4月設立なら3月決算)
- 繁忙期と決算・申告の時期をずらす:申告期限は原則、決算月の2か月後
- フリーランスからの法人化なら12月・1月決算は避ける:個人として最後の確定申告と、法人の決算・申告が重なる
報酬額も「高いほど節税」とは限りません。役員報酬を増やすと法人税は減りますが、個人の所得税・住民税と社会保険料が増えます。一人社長でも役員報酬を支払えば健康保険・厚生年金への加入が必要で、保険料は会社負担と本人負担を合わせて報酬のおよそ3割にのぼります。
会計事務所の立場から見ると、設立後に「こうしておけばよかった」となりやすいのは、手続きよりもこの決算月と役員報酬です。生活に必要な手取り額と、会社に残したいお金の両方から逆算して決めるのが基本です。
5. 経理体制:設立初日から「会社のお金」を分ける
フリーランス時代の感覚のまま、個人口座で売上を受け取ったり、会社の経費を個人カードで払ったりしていると、決算で「役員借入金」「役員貸付金」の整理に追われることになります。設立前に次の3点を決めておきましょう。
- 法人口座と法人カードを用意し、会社の入出金は原則そこに集約する
- 会計ソフト(クラウド型が便利)と、記帳のタイミング(例:月1回)を決める
- 請求書や領収書の電子データは、電子帳簿保存法のルールに沿って保存する
あわせて、設立後は期限付きの届出が続きます。特に青色申告の承認申請が遅れると1期目から青色申告ができず、赤字を翌期以降に繰り越せる(最長10年)といったメリットを受けられません。
| 主な届出 | 提出先 | 期限 |
|---|---|---|
| 法人設立届出書 | 税務署 | 設立日から2か月以内 |
| 青色申告の承認申請書 | 税務署 | 設立日から3か月を経過した日と1期目の末日の、いずれか早い日の前日まで |
| 給与支払事務所等の開設届出書 | 税務署 | 開設から1か月以内 |
| 源泉所得税の納期の特例の承認申請書 | 税務署 | 随時(承認後は源泉所得税の納付が原則年2回に) |
| 健康保険・厚生年金保険 新規適用届 | 年金事務所 | 事実発生から5日以内 |
| 法人設立届(地方税) | 都道府県・市町村 | 各自治体が定める期限まで |
6. 【記入例】フリーランスから法人化する場合の設計図
7項目を実際に埋めるとどうなるか、モデルケースで見てみましょう。
【モデルケース】フリーランスのWebデザイナー Aさん
年間売上は約1,000万円、経費を差し引いた所得は約600万円。取引先は法人中心でインボイス登録済み。自宅で作業しており、繁忙期は年末です。
【Aさんの設計図】
- ① 株主:Aさんが100%出資
- ② 役員:代表取締役はAさん1名、任期は10年
- ③ 本店:自宅(賃貸契約で法人登記が可能なことを確認済み)。代表者住所の非表示措置を申し出る
- ④ 資本金:300万円(当面の経費の約4か月分)
- ⑤ 決算月:4月設立・3月決算(年末の繁忙期や確定申告の時期と重ならない)
- ⑥ 役員報酬:月30万円(手取りと会社に残すお金を試算して決定)
- ⑦ 経理体制:法人口座・法人カードを開設し、クラウド会計で月1回記帳
※架空のモデルケースです。最適な設計は、売上規模・家族構成・取引先の状況などによって異なります。
このように一枚に書き出すと、「資本金は足りているか」「役員報酬を払った後に会社にいくら残るか」といった項目同士のつながりが見えてきます。個別の判断に迷う部分は、設立前に専門家へご相談ください。
7. ひとり会社の設立に関するよくある質問(FAQ)
Q. 資本金1円でも本当に会社は作れますか?
設立費用や当面の経費を社長個人が立て替えることになり、設立直後から会社が社長からの借入れ(役員借入金)を抱えた状態になります。法人口座の開設や融資の場面で資金計画を説明しづらくなる点にも注意が必要です。
Q. ひとり会社なら、株式会社と合同会社のどちらが良いですか?
設立時の実費は、合同会社が登録免許税6万円〜。株式会社は登録免許税15万円〜に加え、定款認証手数料(通常3万〜5万円、資本金100万円未満などの要件を満たせば1万5千円)がかかります。合同会社には決算公告の義務もありません。一方、取引先からの見え方や、代表者住所の非表示措置を使いたい場合は株式会社が向いています。
Q. 決算月や本店は、設立後に変更できますか?
決算月の変更は、株主総会での定款変更(ひとり会社なら自分1人で決議)と税務署などへの届出で足り、登記は不要です。本店の移転は登記が必要で、登録免許税は同じ法務局の管轄内なら3万円、管轄外なら6万円かかります。
まずはお気軽にご相談ください
経営のお悩み、ひとりで抱えていませんか?
ふじはら会計事務所では税務・会計はもちろん、資金繰りや今後の事業計画まで経営全体を見据えたご提案をいたします。まずはお気軽にお話しください。
こんなお悩みはありませんか?
ふじはら会計事務所では、税務・会計に関するご相談を随時承っております。どんな小さなことでも、ぜひお気軽にお問い合わせください。